

Luisa Ledesma propone la “Ley Emilio” para ampliar el acceso de las personas con discapacidad a los seguros

04 / 09 / 2026
La iniciativa plantea crear una modalidad básica, estandarizada e incluyente que cubra accidentes, lesiones, urgencias médicas y enfermedades sin relación directa con una discapacidad o padecimiento preexistente
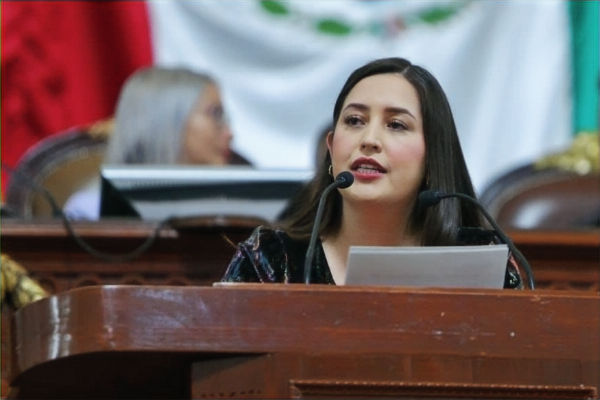
Con el fin de evitar que una discapacidad, condición congénita o padecimiento preexistente sea motivo suficiente para negar totalmente la contratación o renovación de un seguro, Luisa Fernanda Ledesma Alpízar, diputada de Movimiento Ciudadano(MC), presentó ante el Congreso e la Ciudad de México la iniciativa denominada “Ley Emilio”.
La propuesta está inspirada en la historia de Emilio, cuyo caso permitió visibilizar las dificultades que enfrentan las personas con discapacidad y sus familias cuando buscan protección frente a accidentes, enfermedades o emergencias médicas que no tienen relación con una condición previamente diagnosticada.
Actualmente, una negativa general puede dejar a una persona sin respaldo económico y médico frente a hechos cotidianos como una caída, una fractura, una quemadura, un atropellamiento o una intoxicación, aunque estos acontecimientos no hayan sido provocados por su discapacidad o padecimiento preexistente.
Para atender esta problemática, la iniciativa propone reformar tres ordenamientos federales: la Ley General para la Inclusión de las Personas con Discapacidad, la Ley de Instituciones de Seguros y de Fianzas y la Ley sobre el Contrato de Seguro.
Uno de sus principales componentes es la creación de una modalidad básica, estandarizada e incluyente que deberá ofrecer protección, como mínimo, frente a:
Accidentes personales y lesiones traumáticas
Atropellamientos, caídas, fracturas, quemaduras e intoxicaciones
Urgencias médicas ocurridas durante la vigencia de la póliza
Enfermedades o padecimientos surgidos durante la vigencia del seguro que no tengan relación directa con una discapacidad, condición congénita o padecimiento preexistente
Rehabilitación, tratamientos y atención médica derivados de los accidentes, urgencias o enfermedades cubiertas
La discapacidad o condición de salud previamente identificada no podrá ser, por sí sola, causa para negar el acceso a esta modalidad. Las exclusiones deberán limitarse a riesgos específicos que estén médica y técnicamente justificados.
La iniciativa también establece que las aseguradoras deberán evaluar individualmente cada solicitud de contratación o renovación. El análisis tendrá que basarse en información médica y actuarial objetiva, pertinente y verificable, sin utilizar estereotipos o generalizaciones sobre las personas con discapacidad.
En caso de que un riesgo determinado no pueda ser cubierto por razones médicas o actuariales debidamente acreditadas, la aseguradora deberá ofrecer una alternativa que proteja a la persona frente a los accidentes, enfermedades o eventos que no estén relacionados con el riesgo excluido.
La propuesta no elimina la posibilidad de establecer primas, deducibles, coaseguros, periodos de espera o exclusiones específicas. Sin embargo, obliga a que estas condiciones sean proporcionales al riesgo evaluado, se encuentren técnicamente sustentadas y estén expresamente señaladas en la documentación contractual.
Las instituciones de seguros también deberán entregar a la persona solicitante una resolución por escrito, en un formato accesible y de fácil comprensión.
El documento deberá explicar las razones médicas y actuariales de la aceptación, aceptación condicionada, exclusión o rechazo, así como las alternativas de cobertura disponibles.
Asimismo, deberán informarse los mecanismos para solicitar una aclaración o presentar una reclamación ante la Unidad Especializada de la propia institución y la Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros.
Otro de los cambios propuestos se relaciona con la atención de los siniestros.
Cuando una aseguradora pretenda negar total o parcialmente una reclamación por la existencia de un padecimiento preexistente, tendrá la obligación de demostrar que dicha condición existía antes de la contratación, que la exclusión fue incluida claramente en la póliza y que existe una relación directa, específica y médicamente sustentada entre el padecimiento y el siniestro.
La sola existencia de una discapacidad, una relación estadística general o la coincidencia temporal entre el padecimiento y el accidente no serán suficientes para negar la cobertura.
Cuando un accidente o enfermedad cubierta produzca consecuencias que coincidan con un padecimiento preexistente, la aseguradora tampoco podrá rechazar automáticamente la totalidad de la reclamación. Únicamente podrá excluir los gastos que demuestre que derivan directa y exclusivamente del padecimiento previamente señalado.
En el caso de niñas, niños y adolescentes con discapacidad, las decisiones relacionadas con su aseguramiento deberán considerar de manera reforzada el principio del interés superior de la niñez.
La iniciativa contempla que la Comisión Nacional de Seguros y Fianzas emita o modifique las disposiciones necesarias dentro de los 180 días naturales siguientes a la entrada en vigor de la reforma, previa opinión de la Condusef.
Para elaborar estas disposiciones deberá garantizarse la consulta y participación activa de las personas con discapacidad, incluidas niñas, niños y adolescentes, así como de las organizaciones que las representan.
Una vez publicadas las nuevas reglas, las instituciones de seguros contarían con otros 180 días naturales para ajustar sus productos, contratos, notas técnicas, procedimientos de evaluación y mecanismos de información.
La “Ley Emilio” busca establecer un piso mínimo de protección para que una discapacidad o un padecimiento preexistente no cierre por completo el acceso a un seguro y para que las personas puedan contar con respaldo frente a riesgos que no tienen relación directa con su condición.


Comentarios