

En contratos de adhesión del sector de ahorro y crédito popular se encontraron 67 Cláusulas abusiva


El reto de las empresas colectivas es ser un contrapeso para que los problemas financieros del país no deriven en desempleo y los bajos salarios, dice la presidenta de la Comisión de Fomento Cooperativo y Economía Social.
Cooperativistas solicitan a los legisladores adecuación en el marco jurídico del sector social y financiero
Derivado de la Reforma Financiera, se han detectado 67 cláusulas abusivas en los contratos de adhesión que maneja el sector de ahorro y crédito popular del país, 31 irregularidades en servicios de crédito personal que otorgan cajas de ahorro y Sofipos, señala Mario Di Costanzo, presidente de la Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (Condusef), durante el Foro: La Economía Social en México, Diagnóstico del Sector Social, por lo cual las empresas colectivas deben actuar como contrapeso del desempleo y salarios bajos, señala la Norma Xóchitl Hernández Colín, presidenta de la Comisión de Fomento Cooperativo y Economía Social.
Menciona que las 31 irregularidades en servicios de créditos personal, se indica con exactitud al usuario cuánto y cuándo se le cargarán los adeudos vencidos a su cuenta de depósito.
Pero la segunda falta más recurrente, dice, es en los servicios de depósito a la vista, la Condusef ha encontrado 20 cláusulas abusivas donde las entidades financieras de este tipo realizan cargos a la cuenta de depósito del usuario, sin indicarle previamente cuándo se realizarán ni su monto.

Es “imperdonable” que muy pocas instituciones del sector de ahorro y crédito popular tengan programas de educación financiera, ya que “quien está generando la inclusión financiera en este país, no son los grandes bancos, sino este sector, que llega a donde no llegan las instituciones bancarias, por eso es doble la responsabilidad”, detalla Di Costanzo.
Ambas instancias, refiere, tienen una importancia “vital” para la economía mexicana, al ser una herramienta básica para generar inclusión financiera. “Está en nosotros la gran responsabilidad de mejorar su transparencia, sus sanas prácticas, sus calificaciones y la eliminación absoluta de sus cláusulas abusivas”.
A su vez, Norma Xochitl Hernández Colín, presidenta de la Comisión Fomento Cooperativo y Economía Social, expuso que el reto de las empresas colectivas es ser un contrapeso para que los problemas financieros del país no deriven en desempleo y los bajos salarios, sino que propicien el desarrollo controlado desde la base que genera la inversión en el mismo espacio geográfico.
Dice que este modelo de inversión busca ser alternativa para lograr el desarrollo de comunidades, pues obtienen una distribución más justa de los recursos por la labor de cada socio.
La diputada de Morena señala que la finalidad del foro es obtener un diagnóstico de las oportunidades que se tienen para generar y ejercer la economía social, y con ello, fortalecer los instrumentos jurídicos que permitan el pleno desarrollo de este sector.
En opinión José Teodoro Barraza López, diputado del PAN, indica que un diagnóstico les permitirá impulsar las políticas públicas en los sectores relacionados.
En tanto, María Esther Guadalupe Camargo Félix, legisladora del PRI, puntualiza, será de gran apoyo tener el diagnóstico de este foro y tomar en cuenta el papel que pueden jugar los legisladores para impulsar las políticas económicas y sociales que beneficien a los diferentes grupos del país.
El también diputado del PRI, Carlos Gerardo Hermosillo Arteaga, añade este evento les permite tener mayor información y enriquecer la participación de los legisladores dentro de una sociedad que hoy se conduce en el marco de una economía que se debe formalizar, tener derecho y acceso, no sólo a la información sino a los beneficios de la misma.
Asimismo, Rosa Alba Ramírez Nachis, diputada del Movimiento Ciudadano, agrega que si más grupos sociales se organizan para producir, se puede transformar este país en uno productivo y diferente.

Alma Lilia Luna Munguía, parlamentaria del PRI, manifiesta que la economía social del país tiene muestras de éxito, prueba de ello, es la constitución de empresas cooperativistas como Pascual y Cemex; pero se necesitan encontrar alternativas viables para seguir encauzando a las cooperativas y a los grupos sociales.
Actualmente, subraya, la economía social representa el 5.7 por ciento del Producto Interno Bruto, “lo que implica que vamos por buen camino, pero todavía tenemos muchas cosas que hacer y por ello, este tipo de foros y encuentros”.
Al habar Óscar Valencia García, legislador del PRI y secretario de la Comisión de Fomento Cooperativo y Economía Social, asegura que fomentar este modelo de inversión en el campo podría contribuir a abatir el rezago en el que se encuentra.
Enfatiza que el diseño de las empresas cooperativas les permite reactivar su producción, a través de la capacitación en cuanto a qué se puede cultivar para generar una cadena productiva benéfica para que el sector agrario tenga una vida decorosa.
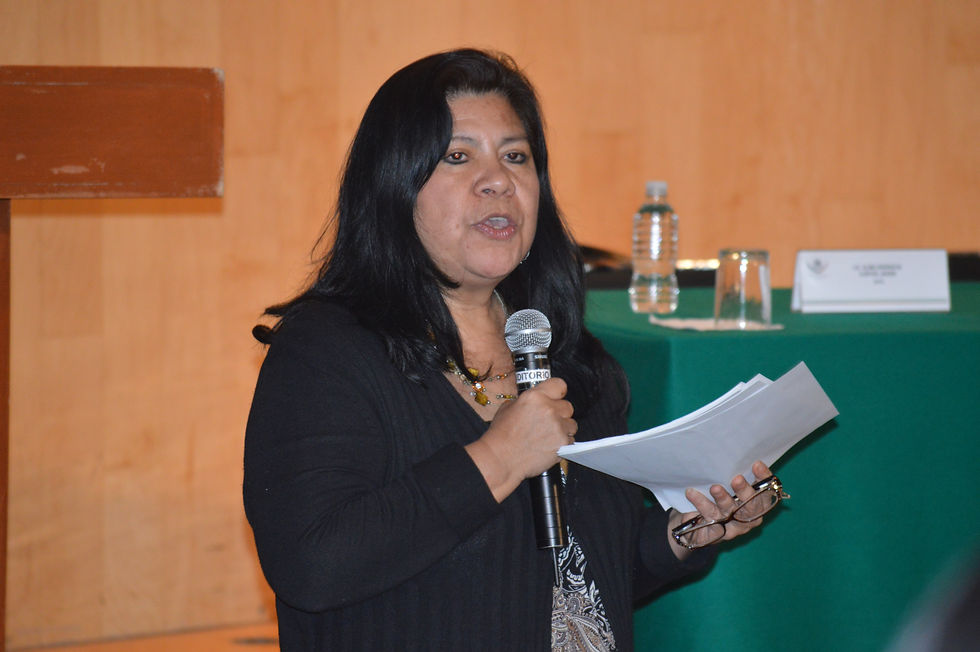
Por su parte, Alma Engracia Cortés Javier, coordinadora de Programas Especiales del Instituto Nacional de la Economía Social (Inaes), explica que el esta dependencia busca nuevas formas de organización que permitan generar el desarrollo de la economía social de las mujeres, pues permite avanzar hacia la seguridad de tomar decisiones sobre su tiempo y salud; es decir, se le otorga empoderamiento y confianza para luchar por sus derechos.
Juana Soto Yupe, subdirectora de Planeación y Fortalecimiento de Proyectos del Instituto Nacional de Desarrollo Social (Indesol), agrega, el Instituto busca que los proyectos productivos que apoya cierren las brechas de desigualdad y necesidades, mejoren la calidad de vida no sólo de las mujeres, sino de sus familias; por ello, se fomenta la capacitación productiva e individual para que puedan formar parte de las negociaciones comerciales.
Jorge Galo Medina Torres, representante de la Secretaría de Agricultura, Ganadería, Desarrollo Rural, Pesca y Alimentación (Sagarpa) indica que esta dependencia tiene, dentro de sus programas, a “Agroemprendedoras”, el cual está orientado a fomentar el empoderamiento de las mujeres rurales, capacitándolas en un sistema de formación personal, actividades productivas y de negocio para incrementar la productividad de su región.
El programa, manifiesta, otorga incentivos preferentemente a los proyectos agroalimentarios, para apoyar a la población en condiciones de mayor marginación y vulnerabilidad, además, otorga incentivos para la implementación de iniciativas productivas.
Jorge Fernández Rodríguez, gerente de la cooperativa Cruz Azul, declara que la economía social no debe ser sólo para los pobres, sino también para los excluidos del trabajo, que activen las capacidades de desarrollo del país.

Por lo cual, estas empresas, expone, no deben ser consideradas como administradoras de pobreza, sino generadoras de capital, ya que están integradas por personas cuya aportación es el trabajo.
Fernández Rodríguez solicita a los legisladores crear en el marco jurídico un vocabulario especial para este sector social y que le permita diferenciarse de las empresas de capital privado, ya que esto contribuirá a que puedan competir y asegurar que el mercado tenga las bases de solidaridad interna.
César Arnulfo Zepeda Prado, de la Confederación de Cooperativas de Ahorro y Préstamo de México (Concamex), prepondera que el reto es lograr una regulación y supervisión adecuadas y equilibradas, que no tengan más costos que beneficios.

Además, en la reforma financiera se quedaron muchos pendientes como el reconocimiento pleno de la participación del sector social de las cooperativas de ahorro y préstamo en el sistema financiero en México, así como la profundización del derecho cooperativo del país y por consiguiente adecuaciones al marco jurídico en el ámbito de la actuación de las cooperativas en general, asevera.
Mientras, José de Jesús Moreno Pedraza, director de Fortalecimiento Institucional del Instituto Nacional de la Economía Social (Inaes), incide que la principal fuente de financiamiento para los ejidos y comunidades, son las sociedades de ahorro y préstamo; por ello, se les debe fortalecer y elevar su competitividad, a través de los productos y servicios que ofrecen, y consolidarlas como el eje impulsor del desarrollo.
Y afirma: “No queremos seguir siendo una institución de fomento, sino enseñarle a los beneficiarios, a través de sus ahorros o financiamientos, a que generen e impulsen proyectos productivos, con la finalidad de eliminar el asistencialismo”.

Falta mucho por hacer, por lo cual se trabajará junto con las entidades financieras del sector social, con la finalidad de que sean el conducto para llegar a las zonas más marginadas del país y se puedan financiar proyectos productivos viables y sustentables para cada una de las localidades del país, finaliza.


Comentarios